Um aplicativo pode ajudar o casal a enxergar as contas da casa, combinar como dividir os custos e acompanhar objetivos sem transformar cada compra em motivo de discussão. O método funciona melhor quando os dois participam, preservam alguma autonomia e fazem revisões curtas e regulares. Estas sete estratégias mostram como montar esse sistema e mantê-lo útil no dia a dia.
Em resumo: o que faz um controle financeiro a dois funcionar
- Conversem sobre o que é compartilhado e o que continua individual.
- Escolham um app que ambos consigam acessar e usar sem esforço.
- Registrem rendas, contas, dívidas e gastos variáveis antes de definir limites.
- Decidam juntos como dividir despesas e quanto cada pessoa pode gastar livremente.
- Reservem um momento semanal ou mensal para olhar os números e ajustar o plano.
Um orçamento é, antes de tudo, o registro do que entra e sai. O Banco Central resume essa função ao explicar o que é um orçamento pessoal. Para um casal, o aplicativo torna esse retrato mais fácil de atualizar, mas não substitui acordos claros.
1. Combinem as regras antes de cadastrar as despesas
Antes de escolher categorias ou limites, definam quais decisões financeiras serão acompanhadas em conjunto. Uma conversa inicial reduz a chance de uma pessoa entender como compartilhado algo que a outra considera individual.
Façam uma lista simples: moradia, contas da casa, mercado, transporte, filhos, animais de estimação, lazer a dois e objetivos comuns. Depois, registrem separadamente gastos pessoais, como roupas, hobbies ou presentes. Não existe um único modelo correto: contas conjuntas, contas separadas ou uma combinação das duas podem funcionar.
Tratem também de situações que costumam gerar dúvidas: compras acima de determinado valor, despesas inesperadas e ajuda financeira a familiares. O acordo não precisa prever tudo, mas deve deixar claro quando é necessário conversar antes de gastar.
O planejamento familiar da orientação da CAIXA para casais também considera diálogo, organização e espaço para gastos pessoais. Usem o app para registrar o combinado, não para vigiar ou julgar as escolhas individuais.
2. Escolham um aplicativo que os dois consigam usar
O melhor app para o casal é aquele que ambos conseguem manter atualizado e que mostra com clareza as despesas compartilhadas. Uma lista extensa de recursos vale pouco se o registro exigir esforço demais ou só uma pessoa souber operar a ferramenta.
Antes de aderir, verifiquem se o aplicativo oferece:
- acesso conveniente para as duas pessoas;
- categorias ajustáveis e visão dos gastos por período;
- lançamento rápido, inclusive para pequenas compras;
- alertas ou limites que possam ser configurados;
- informações claras sobre privacidade, segurança e custos.
Decidam também como será o acesso: cada pessoa terá seu próprio perfil, compartilhará um controle familiar ou enviará os lançamentos a um responsável por consolidá-los? A solução escolhida deve refletir o nível de colaboração desejado, sem exigir que o casal abra mão de contas pessoais.
A Financinha é uma opção para quem prefere registrar despesas pelo WhatsApp. Segundo os recursos oferecidos pelo produto, é possível enviar texto, áudio, imagem, captura de tela ou PDF; a inteligência artificial interpreta e organiza as transações. O serviço também oferece uso pelo celular ou portal, gráficos, alertas e compartilhamento com até cinco pessoas da família.
3. Mapeiem renda, contas fixas, dívidas e gastos variáveis
Um orçamento só ajuda a tomar decisões quando representa a situação real do casal. Registrem a renda líquida de cada pessoa, incluindo valores que variam, e anotem compromissos mensais, parcelas, faturas e despesas que mudam de valor.
Uma forma prática de começar é olhar os extratos e faturas dos últimos meses. Separem os lançamentos em quatro grupos: moradia e contas recorrentes; alimentação e transporte; dívidas e parcelas; lazer, compras e outros gastos variáveis. Se uma despesa anual, como seguro ou matrícula, não aparece todo mês, anotem também o valor e o vencimento para não serem surpreendidos.
Evitem estimar de memória o gasto com mercado ou transporte. Façam os primeiros registros com os valores efetivamente pagos e revisem depois de algumas semanas. A explicação da SUSEP sobre orçamento reforça que receitas e despesas previstas e realizadas ajudam a entender a situação financeira familiar.
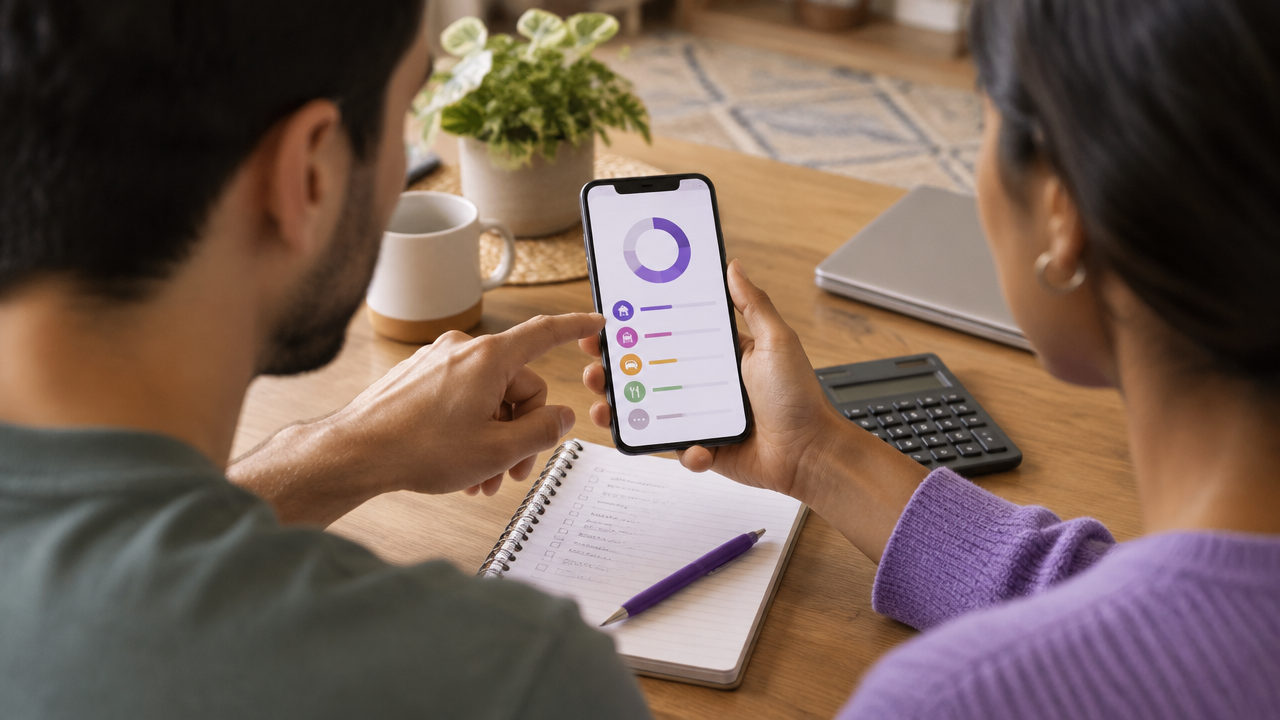
Com esse retrato, fica mais fácil distinguir uma conta realmente fixa de um gasto que varia, localizar assinaturas esquecidas e perceber se as dívidas estão consumindo uma parte importante da renda. Não é necessário acertar todas as categorias no primeiro dia: comecem de forma simples e corrijam o que não estiver claro.
4. Definam um critério de divisão que pareça justo para ambos
Dividir tudo pela metade é simples, mas nem sempre representa o mesmo esforço para duas pessoas com rendas diferentes. O casal pode optar por contribuições iguais, proporcionais à renda ou por outro acordo que leve em conta as circunstâncias de cada um.
Para visualizar a divisão proporcional, considerem uma renda líquida de R$ 4 mil para uma pessoa e R$ 6 mil para a outra. Juntas, elas recebem R$ 10 mil; portanto, as participações são de 40% e 60%. Se as despesas compartilhadas somarem R$ 5 mil, a contribuição proporcional seria R$ 2 mil e R$ 3 mil.
| Modelo | Como funciona | Pode fazer sentido quando |
|---|---|---|
| Igualitário | Cada pessoa paga metade do valor compartilhado. | As rendas e as condições financeiras são parecidas, ou ambos preferem esse acordo. |
| Proporcional | Cada pessoa contribui de acordo com sua participação na renda total. | Existe diferença relevante de renda e o casal quer dividir o esforço. |
| Combinado | Algumas contas são divididas igualmente e outras seguem critérios diferentes. | Há despesas ou responsabilidades que o casal quer tratar separadamente. |
Cadastrem no app quem pagou cada conta e quanto falta acertar. Se a renda mudar, revisem a proporção em vez de manter automaticamente um acordo que deixou de ser adequado. O critério deve ser transparente e combinado, não uma avaliação do valor de cada pessoa na relação.
5. Criem categorias e limites sem eliminar os gastos pessoais
Categorias úteis respondem a uma pergunta prática: onde o dinheiro do casal está sendo usado? Comecem com grupos que ajudem a decidir, como moradia, mercado, transporte, saúde, lazer a dois, pets e objetivos. Muitas subdivisões tornam o lançamento mais lento sem necessariamente melhorar a compreensão.
Depois de observar os gastos por um período, definam limites para as categorias variáveis. O limite não precisa ser uma punição: serve como alerta para que ambos possam ajustar o restante do mês antes de faltar dinheiro para uma conta importante.
Também combinem um valor individual para despesas pessoais, se isso fizer sentido para vocês. Cada pessoa pode usar esse montante sem justificar pequenas escolhas, desde que as contas comuns e os compromissos acordados estejam cobertos. Essa separação ajuda a preservar autonomia e evita transformar o acompanhamento do app em fiscalização.
Se usarem uma referência percentual de orçamento, adaptem-na à realidade da casa. Moradia cara, renda instável, dívidas ou despesas de saúde podem exigir proporções diferentes. O importante é que o plano seja viável e que o casal saiba quais prioridades estão sendo atendidas primeiro.
6. Registrem as compras logo e combinem como tratar exceções
O registro no mesmo dia é mais confiável do que tentar reconstruir a semana de memória. Definam uma rotina que caiba na vida dos dois: lançar cada compra na hora, enviar uma mensagem quando fizerem uma despesa compartilhada ou revisar recibos juntos em um momento combinado.
O aplicativo deve reduzir atrito, não criar uma tarefa longa. Na Financinha, por exemplo, a pessoa pode enviar pelo WhatsApp um texto, áudio, foto de recibo, captura de tela ou PDF para registrar uma transação. A inteligência artificial ajuda a interpretar e classificar os dados; ainda assim, confiram valores e categorias quando algo parecer incorreto.
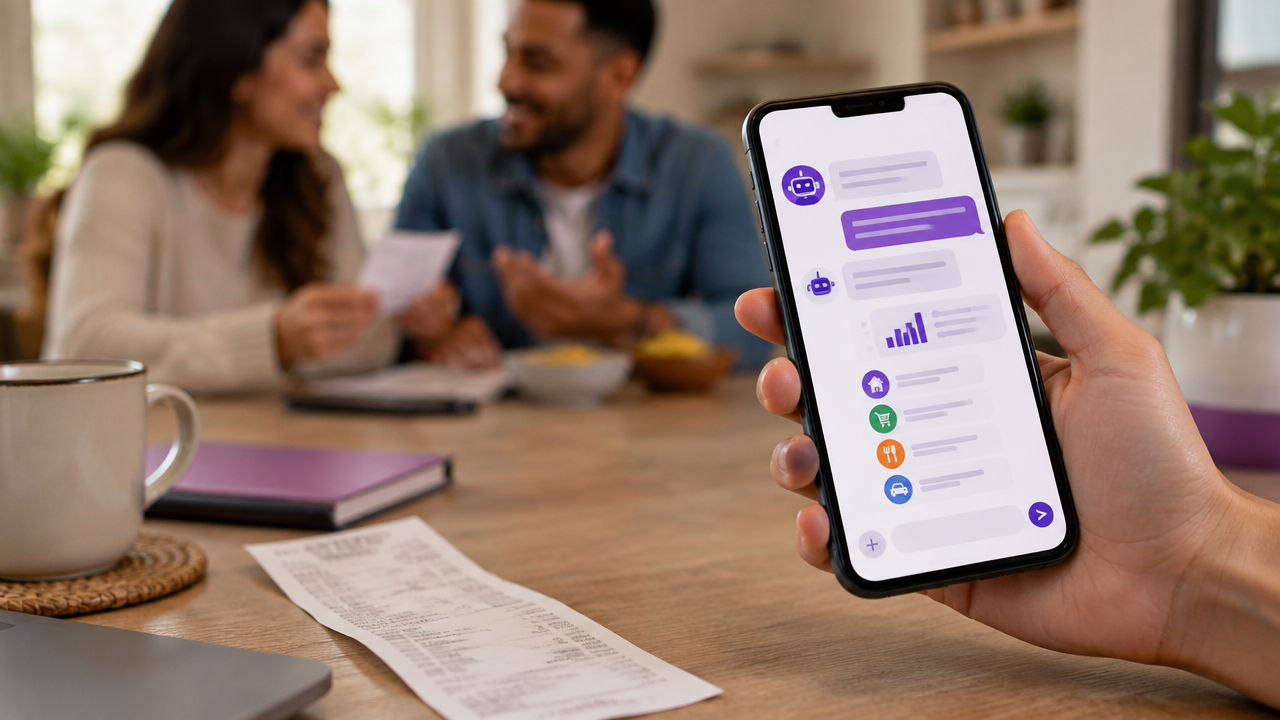
Combinem também como registrar reembolsos, compras parceladas, dinheiro em espécie e despesas pagas por uma pessoa em nome das duas. Uma regra simples evita que a mesma conta seja lançada duas vezes ou que um reembolso pareça renda disponível para gastar.
Privacidade importa quando mais de uma pessoa acessa informações financeiras. Antes de compartilhar um controle, conversem sobre quais dados cada integrante precisa ver e usem as opções de acesso oferecidas pelo serviço. A Financinha informa que protege os dados com criptografia; consultem as condições de uso e privacidade do produto para entender os detalhes aplicáveis.
7. Façam uma revisão curta e deem destino ao dinheiro que sobrar
Uma revisão semanal de poucos minutos ajuda a corrigir o rumo antes do fechamento do mês. Confiram os gastos por categoria, contas próximas do vencimento, alertas de limite e lançamentos que ainda precisam ser ajustados. Se preferirem, façam uma revisão mensal mais completa e mantenham apenas alertas automáticos durante a semana.
Em cada conversa, respondam a três perguntas: o que mudou em relação ao plano, existe alguma conta ou gasto inesperado chegando e quanto pode ser direcionado às metas? Se uma categoria ultrapassou o limite, investiguem o motivo e decidam juntos o ajuste. Evitem procurar culpados: o objetivo é melhorar a próxima decisão.
Transformem objetivos vagos, como “viajar mais” ou “ter segurança”, em metas com valor, prazo e contribuição periódica. No app, acompanhem o progresso e decidam se o valor disponível vai para uma reserva, uma dívida, uma viagem ou outra prioridade. Quando a renda mudar, revejam o plano em vez de manter metas incompatíveis com o novo cenário.
A conversa também pode ser leve e respeitosa. Uma pesquisa divulgada pela Serasa em junho de 2025 apontou que 53% dos brasileiros consideram o dinheiro a principal causa de brigas nos relacionamentos. O dado não determina o que acontece com cada casal, mas mostra por que regras compreensíveis e revisões sem acusações são importantes. O levantamento sobre dinheiro e relacionamentos foi realizado pela empresa.
Perguntas frequentes
Qual é o melhor app para organizar as finanças do casal?
O melhor aplicativo é aquele que os dois conseguem usar com frequência e que permite acompanhar despesas compartilhadas sem apagar a autonomia individual. Avaliem facilidade de registro, categorias, alertas, acesso para ambos, privacidade e custo. Um app com inteligência artificial pelo WhatsApp, como a Financinha, pode ajudar quem prefere lançar gastos por mensagens, áudio ou imagens.
Como organizar as finanças de um casal?
Comecem conversando sobre objetivos e regras, depois registrem rendas, contas fixas, dívidas e despesas variáveis em um espaço acessível aos dois. Escolham como dividir os custos, criem categorias e façam revisões regulares. Um aplicativo facilita o acompanhamento, mas o combinado precisa ser claro e respeitar a realidade de cada pessoa.
O dinheiro do casal deve ficar junto ou separado?
Não é obrigatório juntar todo o dinheiro em uma conta. Muitos casais mantêm contas individuais e acompanham em conjunto as despesas da casa, enquanto outros centralizam a renda. O importante é combinar responsabilidades, garantir transparência sobre compromissos compartilhados e preservar um valor pessoal para cada pessoa, se esse modelo fizer sentido para ambos.
Como dividir as despesas quando o casal ganha valores diferentes?
Uma opção é dividir as despesas compartilhadas proporcionalmente à renda líquida. Se uma pessoa recebe R$ 4 mil e a outra R$ 6 mil, a proporção é de 40% e 60%; em uma conta comum de R$ 5 mil, cada uma contribuiria com R$ 2 mil e R$ 3 mil. O casal pode ajustar o método por acordo.
O que é a regra 20/30/50?
A regra 20/30/50 costuma distribuir a renda em 20% para poupança ou objetivos, 30% para desejos e 50% para necessidades. É uma referência, não uma obrigação: custos de moradia, dívidas e renda variam. O casal pode adaptar as proporções e registrar no app os limites que realmente cabem no orçamento.