Fazer o controle financeiro online é, na prática, criar um sistema simples para registrar entradas, classificar gastos e revisar decisões antes que o dinheiro acabe. Isso serve tanto para quem vive no aperto quanto para quem já ganha bem, mas sente que o salário desaparece. Com a ferramenta certa, o processo deixa de ser um ritual cansativo e vira uma rotina curta, clara e sustentável.
O ponto central deste guia é mostrar como sair do improviso sem depender de planilhas complicadas. Você vai entender o que acompanhar, com que frequência revisar e quando vale usar planilha, aplicativo ou automação por WhatsApp para poupar tempo.
O que faz diferença de verdade no controle financeiro online
- Regularidade vale mais que complexidade: um sistema simples e atualizado toda semana funciona melhor do que uma planilha perfeita abandonada no terceiro mês.
- Categorias boas revelam padrões: separar moradia, alimentação, transporte, lazer e gastos invisíveis ajuda a encontrar vazamentos reais.
- O saldo sozinho não basta: é preciso olhar também metas, gastos fixos e despesas que aparecem só de vez em quando.
- Automação reduz esquecimento: registrar por celular, áudio, imagem ou mensagem encurta o caminho entre gastar e anotar.
- Revisão curta evita sustos: 15 minutos por semana já são suficientes para corrigir o rumo antes do fechamento do mês.
Controlar o dinheiro online funciona melhor quando você começa pelo essencial
O melhor jeito de começar é montar um painel mínimo com receitas, despesas, saldo e metas. Sem isso, qualquer ferramenta vira só um lugar bonito para acumular números. O objetivo do controle não é registrar tudo por obrigação, e sim enxergar como cada decisão afeta o mês.
Na prática, o processo básico é o mesmo em qualquer plataforma. A própria orientação da Susep sobre orçamento pessoal define o orçamento como o registro das receitas e despesas previstas e realizadas, justamente para mostrar com clareza ganhos e gastos. Já o passo a passo da CAIXA para controle mensal reforça que a ferramenta pode ser simples, desde que usada com regularidade.
Se você está começando do zero, resista à vontade de acompanhar vinte indicadores. Primeiro, responda a quatro perguntas: quanto entra, quanto sai, para onde vai e quanto sobra. Quando isso estiver claro por dois ou três meses, aí sim vale sofisticar o sistema.
Qual ferramenta escolher: planilha, app ou WhatsApp com IA?
A melhor ferramenta é a que você consegue alimentar sem esforço mental alto. Se você gosta de personalizar fórmulas e montar visões próprias, a planilha ainda é excelente. Se prefere praticidade e lembretes, um aplicativo tende a funcionar melhor. E, se o maior problema for esquecer de lançar gastos, soluções com IA e captura por mensagem ganham vantagem.
Uma boa forma de decidir é pensar no atrito do registro. Muita gente sabe fazer conta, mas não sustenta o hábito. Nesse caso, reduzir etapas vale mais do que buscar o sistema teoricamente ideal. A área de materiais de apoio da CAIXA mostra bem essa lógica: cartilhas e planilhas ajudam, mas o ganho real vem do uso contínuo.
| Ferramenta | Melhor para | Vantagem principal | Limitação comum |
|---|---|---|---|
| Planilha online | Quem gosta de personalização | Flexibilidade total | Mais trabalho manual |
| Aplicativo de finanças | Quem quer praticidade | Visualização rápida | Pode exigir lançamentos frequentes |
| WhatsApp com IA | Quem esquece de registrar | Entrada natural por texto, áudio e imagem | Depende de boa categorização automática |
No caso da Financinha, o diferencial está justamente em diminuir o atrito. Como a plataforma usa inteligência artificial via WhatsApp, você pode registrar gastos por texto, áudio, imagem, print ou PDF, e a organização acontece de forma automática. Para quem abandona planilhas por falta de tempo, essa mudança de interface pode ser o ponto de virada.
Como montar sua base: receitas, despesas e saldo do mês
Seu controle só fica confiável quando toda entrada e toda saída têm lugar certo. Isso começa com uma estrutura curta, mas completa. Não é preciso registrar só salário e contas grandes. Pequenos gastos recorrentes costumam distorcer a percepção de sobra financeira.
Segundo a Susep, o orçamento pessoal ou familiar deve reunir receitas e despesas efetivamente recebidas e pagas, organizando valores fixos e variáveis para revelar a situação financeira com clareza. A recomendação faz sentido porque evita um erro comum: contar com dinheiro incerto e esquecer gastos pequenos, mas frequentes.
- Receitas fixas: salário, aposentadoria, pensão, aluguel.
- Receitas variáveis: comissão, freela, bônus, vendas.
- Despesas fixas: aluguel, condomínio, escola, assinaturas.
- Despesas variáveis: mercado, transporte, lazer, delivery.
- Despesas eventuais: remédio, manutenção, presentes, impostos.
- Saldo: receita total menos despesa total.
Se sua renda oscila, trabalhe com cenário conservador. Registre como base apenas o valor mais previsível, e trate ganhos extras como excedente. Isso impede que seu padrão de gasto suba antes de a renda se confirmar.
Categorizar bem os gastos é o que transforma dado em decisão
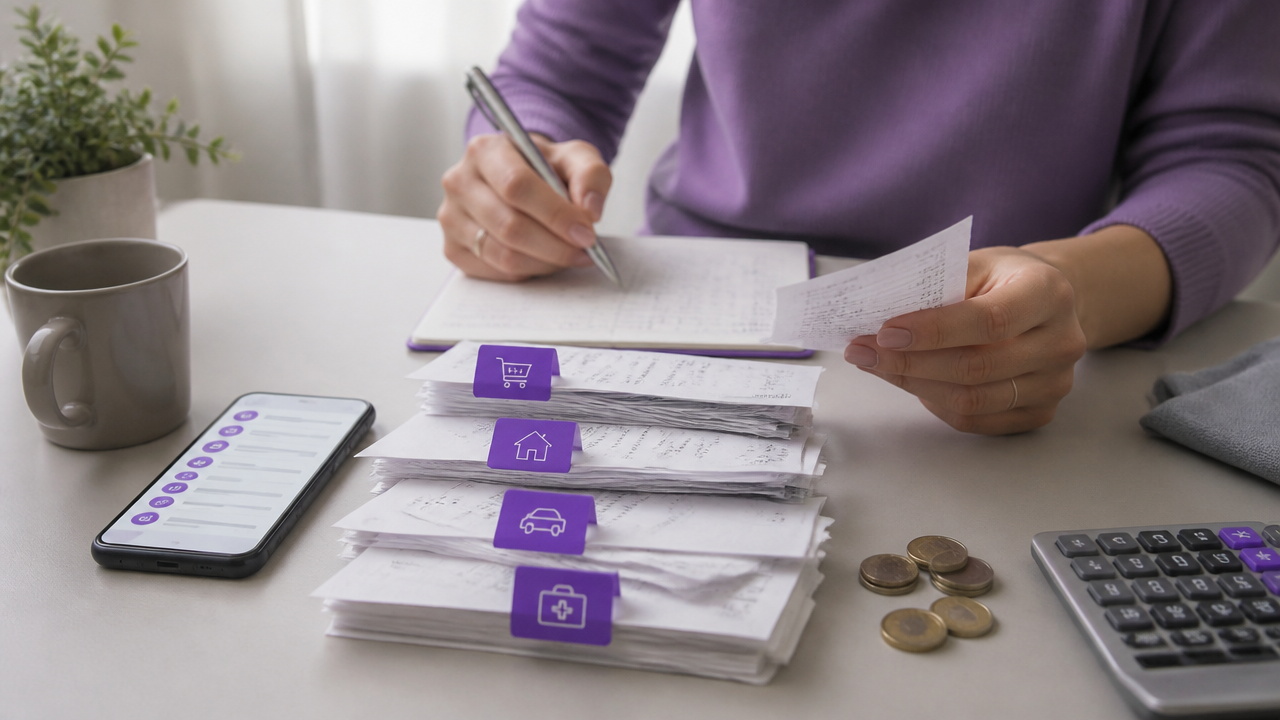
Categorias não servem para deixar o relatório bonito, e sim para mostrar comportamento. Quando tudo entra como “diversos”, você perde a chance de enxergar padrões. Já quando as categorias são poucas, claras e estáveis, os números começam a contar uma história útil.
Uma boa regra é separar despesas por função e não por loja. Em vez de “supermercado X” ou “posto Y”, prefira “alimentação em casa”, “alimentação fora”, “mobilidade”, “moradia”, “saúde”, “lazer” e “assinaturas”. Assim fica mais fácil comparar meses e detectar excessos.
A própria CAIXA, na sua orientação prática de orçamento, recomenda dividir gastos em despesas fixas, variáveis, eventuais e anuais. Essa separação é especialmente importante no ambiente online, porque muita gente acompanha apenas o que vence no mês e ignora despesas sazonais, como matrícula, IPVA, manutenção da casa ou presentes.
Se quiser um modelo simples, comece com estas categorias:
- Moradia
- Contas básicas
- Alimentação em casa
- Alimentação fora
- Transporte
- Saúde
- Educação
- Lazer
- Assinaturas e serviços digitais
- Dívidas
- Reserva e objetivos
Qual é um sistema simples para controle financeiro?
O sistema mais simples é o que cabe na sua rotina sem exigir disciplina heroica. Para a maioria das pessoas, isso significa registrar gastos no momento em que acontecem e fazer uma revisão semanal curta. Se depender de lembrar tudo no fim do mês, o controle tende a ficar incompleto.
Um modelo enxuto pode funcionar assim:
- Registrar cada entrada e saída no mesmo dia.
- Usar no máximo 10 categorias.
- Reservar 15 minutos por semana para revisar.
- Fechar o mês comparando planejado e realizado.
- Ajustar uma ou duas categorias, nunca o sistema inteiro.
É aqui que ferramentas mais conversacionais ajudam. Se você manda uma mensagem no WhatsApp logo depois do gasto, o registro passa a acontecer no fluxo natural do dia. Na Financinha, por exemplo, esse formato reduz o trabalho manual e ainda permite receber alertas antes de estourar o orçamento, o que é útil para quem precisa de aviso antecipado e não apenas de histórico.
Como fazer uma rotina online que não morre na segunda semana
O segredo não é motivação, e sim desenho de rotina. Quando o controle depende de sentar uma hora inteira para reconciliar recibos, ele entra na fila das tarefas adiadas. Já quando existe um pequeno ritual semanal, o hábito fica leve o bastante para continuar.
A CAIXA recomenda reservar um momento fixo da semana para anotar e revisar os dados. Essa é uma das orientações mais valiosas, porque desloca o controle financeiro do campo da intenção para o calendário real. Você não precisa revisar todos os dias, mas precisa ter um horário previsível.
- Escolha um dia fixo, como domingo à noite ou segunda cedo.
- Revise saldo, categorias acima do esperado e contas da semana seguinte.
- Corrija lançamentos duplicados ou mal classificados.
- Defina um limite prático para lazer e compras variáveis.
- Anote uma decisão concreta para os próximos sete dias.
Se morar com outras pessoas, inclua a família nessa revisão. A Financinha permite compartilhamento com até cinco pessoas, o que ajuda a centralizar a visão do orçamento familiar e reduzir aquela sensação de que cada um gasta de um lado sem ninguém saber o total.
Quais são os 4 principais controles financeiros?
Se você quer evitar excesso de informação, acompanhe quatro controles centrais: receitas, despesas, saldo e orçamento. Eles bastam para organizar a vida financeira pessoal com consistência. Todo o resto entra como refinamento.
1. Controle de receitas
Mostra quanto dinheiro realmente entra e com que previsibilidade. É a base para não gastar em cima de renda incerta.
2. Controle de despesas
Mostra para onde o dinheiro vai. Sem ele, cortes acabam sendo aleatórios e pouco eficazes.
3. Controle de saldo
Revela se o mês terminou poupando, equilibrando ou devendo. A própria orientação prática da CAIXA usa essa lógica para avaliar a saúde financeira atual.
4. Controle de orçamento
Compara o planejado com o realizado. É o que permite agir antes do problema crescer.
Quando esses quatro controles estão atualizados, você já consegue responder às perguntas que mais importam. O que sobra para poupar? Onde apertou? Qual gasto está subindo? O que precisa ser renegociado?
O que é a regra do 50 30 20, e quando ela ajuda de verdade?
A regra do 50 30 20 é um ponto de partida, não uma lei fixa. Ela propõe usar 50% da renda líquida para necessidades, 30% para desejos e 20% para poupança, investimentos ou quitação de dívidas. Funciona bem para dar referência rápida a quem nunca orçou o mês.
Na vida real, porém, muita gente vive em cidades com moradia cara ou renda variável. Nesses casos, o valor da regra está menos na proporção exata e mais no raciocínio: separar o essencial do opcional e garantir uma parte para futuro e proteção financeira.
Se hoje sua realidade não permite guardar 20%, isso não invalida o método. O importante é criar uma faixa de poupança progressiva. A Susep recomenda poupar mensalmente algo entre 10% e 20% da renda quando o orçamento está positivo, o que pode ser uma referência mais realista para quem está retomando o controle.
| Cenário | Como adaptar |
|---|---|
| Renda estável | Use a regra como meta inicial e compare com o realizado |
| Renda variável | Baseie o orçamento na menor renda provável do mês |
| Endividamento alto | Direcione parte da faixa de poupança para quitar juros caros |
| Moradia muito pesada | Reduza desejos por um período e renegocie custos fixos |
Como usar automação sem perder clareza sobre o próprio dinheiro
Automação é ótima para reduzir esforço, mas não substitui interpretação. O ideal é deixar a ferramenta cuidar do registro e da organização, enquanto você usa a energia mental para decidir. Isso inclui revisar categorias, entender alertas e ajustar prioridades.
Na prática, automação ajuda em três pontos: captura de informação, classificação e lembretes. Se você envia um comprovante, um áudio ou uma mensagem curta, o sistema já transforma isso em dado útil. Quando esse dado aparece em gráficos, filtros e alertas, fica mais fácil perceber desvios antes que o mês termine.
A proposta da Financinha conversa diretamente com esse uso. Além de registrar transações por WhatsApp, a plataforma organiza as movimentações automaticamente, oferece gráficos interativos, trabalha com múltiplas moedas, envia alertas antes de o orçamento estourar e ainda permite apoio familiar. Para quem quer menos planilha e mais ação, esse tipo de automação costuma aumentar a adesão.
O cuidado aqui é simples: mesmo com IA, mantenha uma revisão semanal. Automação boa economiza tempo, mas o comando estratégico continua sendo seu.
Quais são os 5 principais indicadores financeiros para acompanhar em casa?
Se você quer subir um nível depois do básico, acompanhe cinco indicadores pessoais. Eles são simples, comparáveis e ajudam a evitar decisões baseadas só em sensação.
- Saldo do mês: quanto sobrou ou faltou no fechamento.
- Taxa de poupança: percentual da renda que virou reserva, investimento ou amortização de dívida.
- Peso das despesas fixas: quanto do orçamento já nasce comprometido.
- Nível de endividamento: soma das parcelas e obrigações mensais.
- Reserva em meses: por quantos meses você manteria a casa funcionando sem nova renda.
Esses indicadores são melhores do que acompanhar apenas o extrato, porque ligam movimentação a contexto. Ver a conta bancária não mostra, sozinho, se o mês foi sustentável. Já esses cinco números deixam evidente se você está avançando ou apenas sobrevivendo.
Perguntas frequentes
Como fazer uma planilha de controle financeiro completa?
Uma planilha completa precisa de cinco blocos: receitas, despesas fixas, despesas variáveis, gastos eventuais e metas. O mais importante não é a complexidade, e sim a constância. Se você atualizar toda semana e revisar o saldo do mês, a planilha já cumpre bem seu papel.
Qual é um sistema simples para controle financeiro?
O sistema mais simples é aquele que reduz atrito. Para muita gente, isso significa usar o celular para registrar gastos na hora e revisar tudo uma vez por semana. Se a ferramenta exigir esforço demais, a chance de abandono aumenta, mesmo que ela seja mais poderosa.
Quais são os 4 principais controles financeiros?
Os quatro controles mais úteis na rotina pessoal são: registro de receitas, registro de despesas, acompanhamento do saldo e revisão do orçamento. Juntos, eles mostram quanto entra, quanto sai, quanto sobra e onde ajustar antes que o mês saia do controle.
O que é a regra do 50 30 20?
A regra 50 30 20 divide a renda líquida em três partes: 50% para necessidades, 30% para desejos e 20% para poupança, investimentos ou quitação de dívidas. Ela funciona como ponto de partida, mas pode ser adaptada à sua realidade e ao seu custo de vida.
Quais são os 5 principais indicadores financeiros?
Os principais indicadores pessoais são saldo do mês, taxa de poupança, percentual gasto com despesas fixas, nível de endividamento e reserva disponível em meses de custo de vida. Eles ajudam a sair do achismo e a acompanhar a evolução financeira com clareza.